

De beste autoverzekering voelt een beetje als een goede jas: je merkt hem pas echt op als het stormt. Daarom helpt het om eerst naar je gebruik te kijken. Rij je vooral korte stukken in de stad, waar paaltjes, krappe parkeerplekken en fietsers je dagelijkse decor zijn? Of maak je juist veel kilometers over de snelweg, met lange werkdagen en een auto die je niet kunt missen?
Een herkenbaar voorbeeld: de ondernemer die elke ochtend vroeg naar klanten rijdt en ‘s avonds laat terugkomt. Eén kleine aanrijding kan dan meteen je planning onderuit halen. Terwijl iemand die zijn auto vooral in het weekend gebruikt, misschien meer risico kan dragen en eerder kiest voor een sobere dekking. Je autoverzekering kiezen wordt makkelijker als je eerst eerlijk bent over hoe je auto in je leven past.
WA is wettelijk verplicht en dekt schade die jij aan anderen veroorzaakt. Dat is fijn als je per ongeluk iemands bumper “meeneemt” bij het inparkeren. Maar schade aan je eigen auto betaal je dan zelf. Dit past vaak bij oudere auto’s met een lagere dagwaarde, of bij bestuurders die bewust een financiële buffer aanhouden voor onverwachte kosten.
Beperkt casco zit tussen WA en volledig uitgebreid in. Denk aan diefstal, ruitschade, storm, hagel en brandschade. Praktisch als je auto nog wat waard is, of als je in een buurt parkeert waar diefstalrisico groter voelt dan je lief is. Het is ook een logische stap als je niet bij elke kras wakker wilt liggen, maar ook niet voor álles de hoofdprijs wilt betalen.
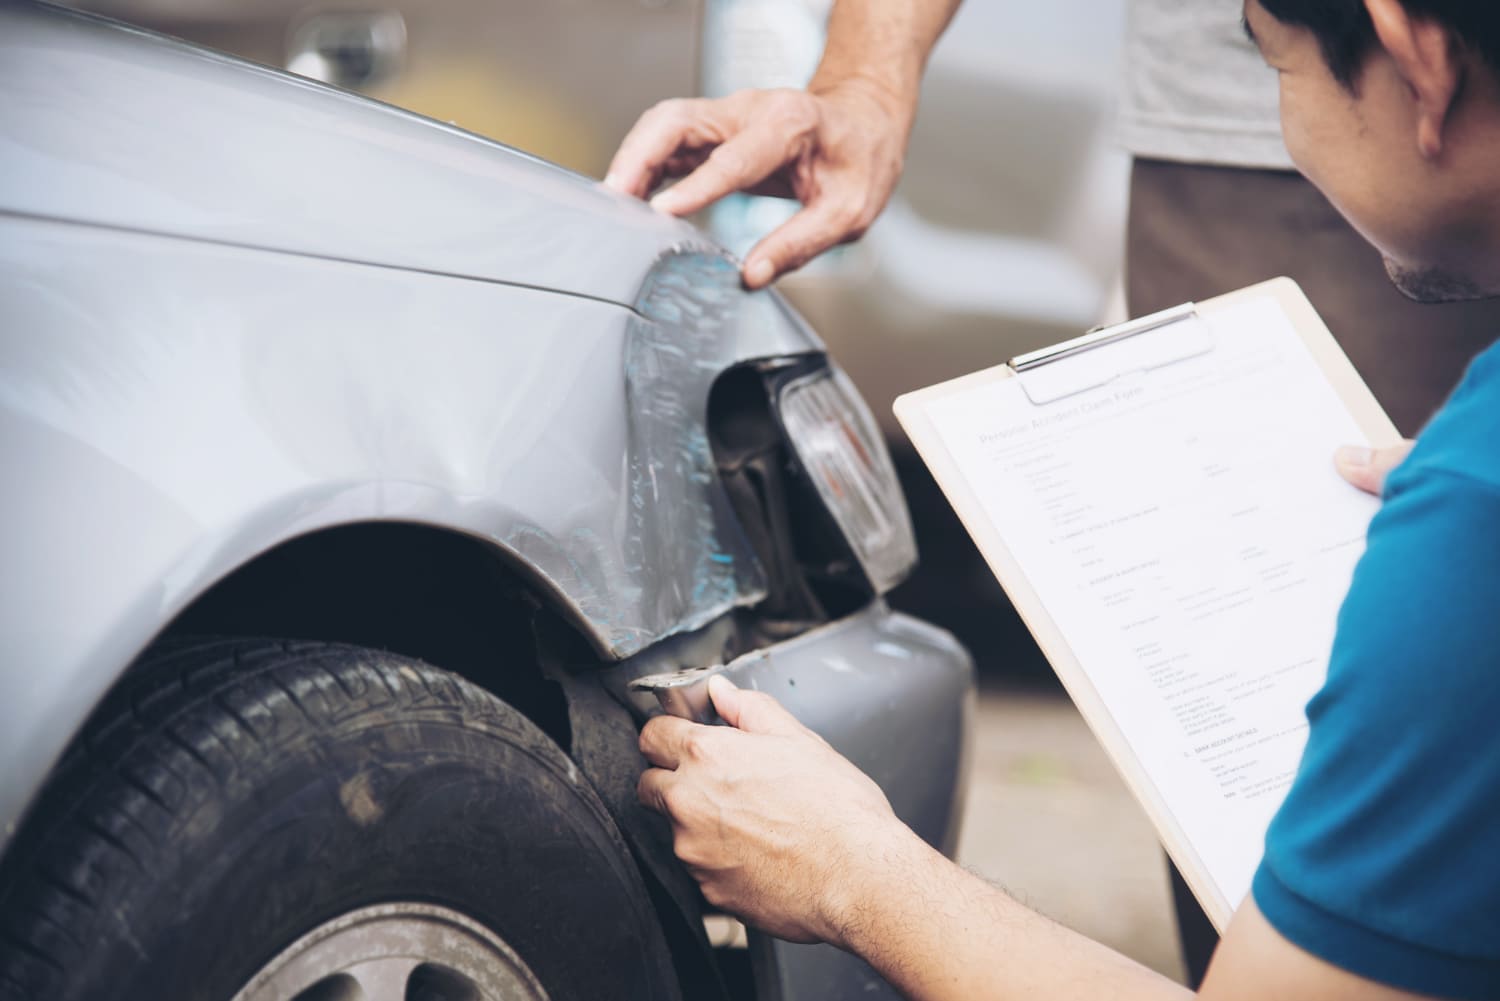
Allrisk dekt doorgaans ook schade aan je eigen auto door een aanrijding die je zelf veroorzaakt. Dat klinkt ruim, en dat is het ook. Maar de vraag blijft: wanneer is die extra dekking het waard? Daar komen we zo op terug, want hier loont het om naar waarde, gebruik en risico’s te kijken.
Wil je de opties rustig naast elkaar leggen met duidelijke uitleg over dekkingen, dan vind je een overzicht via autoverzekering Allianz Direct, handig als startpunt om je eigen situatie te spiegelen aan wat er mogelijk is.
Allrisk klinkt aantrekkelijk, maar is niet automatisch “de beste”. Een simpele vuistregel: hoe jonger en waardevoller je auto, hoe logischer een uitgebreide dekking wordt. Maar er spelen meer factoren mee. Parkeer je vaak op straat in drukke gebieden? Heb je veel afspraken op locatie, waardoor je niet zonder auto kunt? Dan kan de extra zekerheid mentaal en praktisch veel waard zijn.
Denk aan die ene dag waarop je in de regen bij een onbekende klantlocatie aankomt, gehaast bent, en net iets te scherp indraait. De schade is misschien niet levensveranderend, maar wel duur genoeg om je maandplanning te voelen. In zulke situaties kan een all risk autoverzekering van Allianz Direct beter aansluiten dan je vooraf dacht.
Een hoger eigen risico drukt vaak je premie, maar kan een vervelende verrassing zijn als je wel schade hebt. Vraag jezelf af: kan en wil ik dit bedrag direct betalen als het misgaat? Een eigen risico moet voelen als een stevige drempel, niet als een financiële valkuil.
Bij sommige schades is de uitkering gebaseerd op dagwaarde, en dat kan tegenvallen. Zeker bij auto’s die snel afschrijven. Check daarom hoe waardebepaling werkt en wanneer je in welke situatie valt. Dit is vooral relevant als je auto relatief nieuw is of als je hem zakelijk intensief gebruikt.
Een sterretje in je voorruit lijkt klein, tot je met laagstaande zon op de snelweg rijdt en merkt dat je ogen continu moeten compenseren. Ruitdekking, herstelvoorwaarden en hoe snel je geholpen wordt, bepalen in de praktijk hoe soepel je leven doorgaat na een ongelukje.
Aanvullende dekkingen zijn vaak het “extra laagje comfort”. Neem pechhulp: ideaal als je veel onderweg bent, minder nodig als je vrijwel altijd dichtbij huis rijdt en al een andere hulpservice hebt. Een inzittendenverzekering kan weer passen als je regelmatig met collega’s, klanten of gezin rijdt en je niet alleen aan blikschade wilt denken.
Een handige manier om dit te beoordelen is om één week lang mentaal mee te tellen: hoe vaak zat er iemand bij je in de auto, hoe vaak stond je op een plek waar pech écht onhandig zou zijn, en hoeveel stress zou het geven als je morgen ineens zonder auto zit? Dat maakt de keuze minder theoretisch en veel realistischer.
Als je door de bomen het bos even niet ziet, helpt deze korte checklist. Noteer je antwoorden en je merkt dat er vanzelf een logische richting ontstaat.
Met die antwoorden kun je gerichter vergelijken en voorkom je dat je alleen op premie stuurt. Een autoverzekering is tenslotte geen wedstrijdje “goedkoopst”, maar een afspraak met je toekomstige zelf op een dag dat je daar weinig tijd en zin in hebt.